preloader

Dubbel väsentlighetsanalys och ESRS

Publicerad: 19 juni, 2025 av Henrik Backberg |

Dubbel väsentlighetsanalys och ESRS

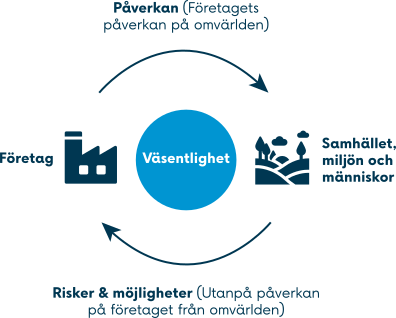
Denna analys är ett bra verktyg för att få en helhetsbild av ditt företags hållbarhetsarbete. Den har även en central roll i processen att ta fram ett bra underlag för CSRD-rapporteringen. Namnet Dubbel väsentlighetsanalys kommer av att modellen dels tittar på hur företaget påverkar sin omvärld och hur omvärlden påverkar företaget, dels av att den syftar till att mejsla fram vilka frågor som är väsentliga för ett företag.

Modellen för Dubbel väsentlighetsanalys
Modellen för Dubbel väsentlighetsanalys

De ämnen som ska undersökas om de är väsentliga för ett företag finns i något som heter ESRS-standarden. Syftet med att företag ska följa en gemensam standard är att öka transparensen och göra det enklare att jämföra rapporteringar.

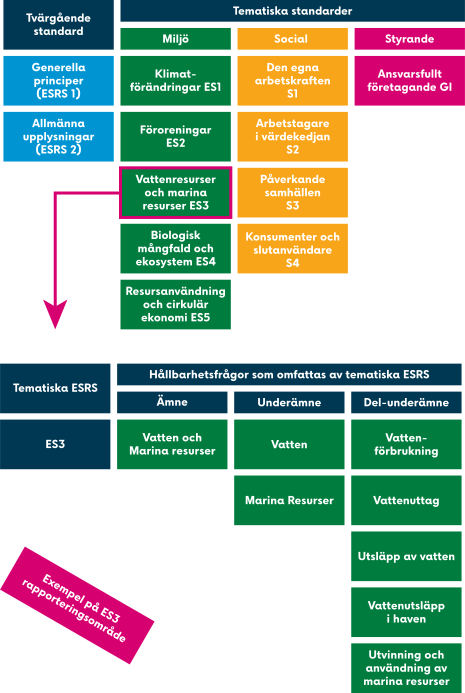
ESRS består av 12 olika rapporteringsområden. Dessa kan i sin tur ha underämnen – som i sin tur kan ha delunderämnen.

ESRS 12 rapporteringsområden

Bilden visar ESRS 12 rapporteringsområden och ett exempel på hur dessa kan brytas ner i mer detaljerade underämnen.
Bilden visar ESRS 12 rapporteringsområden och ett exempel på hur dessa kan brytas ner i mer detaljerade underämnen.

För att få fram vilka områden som är väsentliga för företaget måste hela värdekedjan kartläggas. Därefter kan respektive områdes påverkan på företaget och på omvärlden värderas.

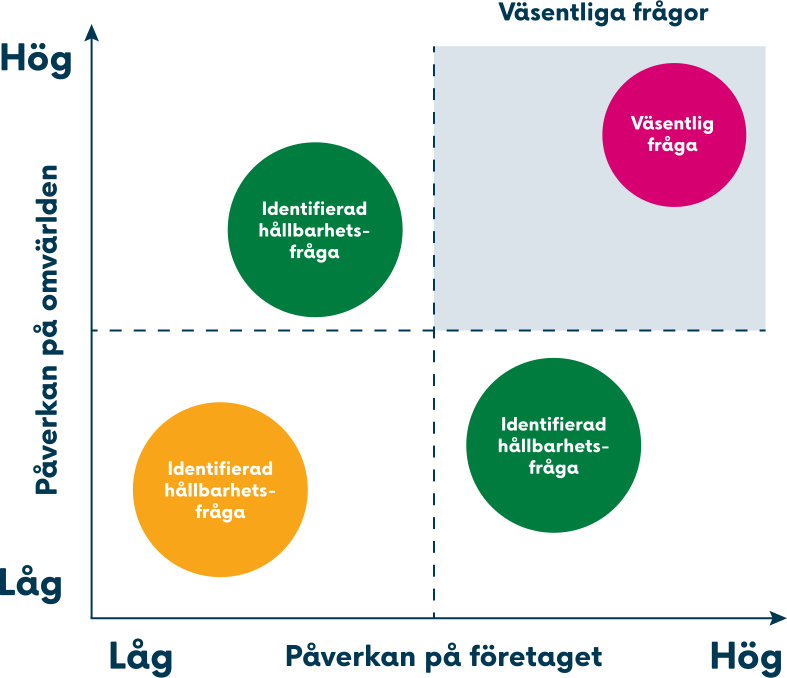
Frågor som anses ha hög påverkan både på omvärlden och företaget blir företagets väsentliga frågor.

Väsentlighetsmatris

En matris som visar hur man identifierar företagets väsentliga frågor.
En matris som visar hur man identifierar företagets väsentliga frågor.

CSDDD

Publicerad: 8 maj, 2025 av Brian Ranney |

CSDDD – ansvarskrav för företag i hållbarhetsfrågor

CSDDD (Corporate Sustainability Due Diligence Directive) är ett EU-direktiv som ställer krav på stora företag att arbeta aktivt med risker kopplade till mänskliga rättigheter och miljö. 

Företag som omfattas ska identifiera och hantera negativ påverkan i den egna verksamheten, hos dotterbolag och i delar av värdekedjan. Reglerna börjar tillämpas från juli 2029. 

Gäller det här mitt företag?

CSDDD gäller i första hand mycket stora företag. För EU-företag är huvudgränsen fler än 5 000 anställda och en global nettoomsättning på över 1,5 miljarder euro.

Mindre företag omfattas inte direkt av kraven, men kan påverkas indirekt genom att större kunder ställer krav på information och arbetssätt i sina leverantörsled. 

Hur gör jag?

Om ditt företag omfattas behöver ni arbeta systematiskt med att identifiera och hantera risker för människor och miljö i verksamheten och värdekedjan. 

Det innebär bland annat att: 

  • kartlägga var de största riskerna finns 
  • bygga in tillbörlig aktsamhet i företagets rutiner 
  • vidta åtgärder för att förebygga och minska negativ påverkan 
  • följa upp att arbetet fungerar 

Även företag som inte omfattas direkt kan behöva vara beredda på frågor och krav från större kunder. 

Behöver du hjälp att påbörja eller utveckla ditt hållbarhetsarbete? Få mer hjälp här.

Senast uppdaterad: 28 oktober 2026

CSRD – hållbarhetsrapportering

Publicerad: 8 maj, 2025 av Brian Ranney |

CSRD – hållbarhetsrapportering

CSRD (Corporate Sustainability Reporting Directive) är EU:s regelverk för hållbarhetsrapportering. Det reglerar hur företag som omfattas ska rapportera om sin påverkan på miljö och samhälle, och hur hållbarhetsfrågor påverkar företaget. 

CSRD innebär alltså inte krav på att ett företag måste uppnå vissa hållbarhetsresultat, utan på att rapporteringen ska vara transparent och följa gemensamma regler. 

De företag som omfattas av CSRD ska rapportera enligt European Sustainability Reporting Standards (ESRS). 
Läs mer om det på sidan om Dubbel väsentlighetsanalys och ESRS.

Varför bry sig om lagen inte gäller?

De flesta små och medelstora företag omfattas inte direkt av CSRD. De kan däremot fortfarande få frågor om hållbarhet från större kunder, banker, investerare eller andra affärspartners. 

För mindre företag som vill arbeta strukturerat med hållbarhetsrapportering finns den frivilliga standarden VS (Voluntary Standard), som är särskilt framtagen för mindre företag. 

Läs mer om VSME. 

Gäller det här mitt företag?

Efter förändringar av CSRD under 2026 omfattas framför allt mycket stora företag. 

Huvudregeln är att företag med fler än 1 000 anställda och en årlig nettoomsättning över 450 miljoner euro omfattas av rapporteringskraven. 

Reglerna har förändrats flera gånger de senaste åren. Kontrollera därför aktuell information hos Bolagsverket om du är osäker på om ditt företag omfattas. 

Läs mer om vilka företag som omfattas av hållbarhetsrapportering hos Bolagsverket. 

Hur gör jag?

Om ditt företag omfattas av CSRD behöver ni bland annat identifiera vilka hållbarhetsfrågor som är väsentliga för verksamheten och rapportera enligt ESRS. 

Ett viktigt första steg är att göra en dubbel väsentlighetsanalys. Den hjälper företaget att identifiera vilka hållbarhetsfrågor som ska ingå i rapporteringen. 

Om ditt företag inte omfattas av CSRD men vill börja arbeta strukturerat med hållbarhetsrapportering kan VS (Voluntary Standard) vara ett lämpligt alternativ. 

Mer ni kan göra:

Behöver du hjälp att påbörja eller utveckla ditt hållbarhetsarbete? Få mer hjälp här.

Senast uppdaterad: 28 oktober 2026