preloader

VS (Voluntary Standard)

Publicerad: 19 augusti, 2025 av Brian Ranney |

VS (Voluntary Standard)

VS (Voluntary Standard) är en frivillig standard för hållbarhetsrapportering som är framtagen för små och medelstora företag. 

Standarden är ett bra sätt för mindre företag att komma igång med hållbarhetsrapportering på ett strukturerat och hanterbart sätt, utan att behöva följa de mer omfattande kraven i CSRD och ESRS. Den hjälper företaget att få ordning på sin hållbarhetsdata och gör det enklare att svara på frågor från kunder, banker och andra affärspartners. 

VS består av två delar: Basic Module, som innehåller den grundläggande rapporteringen, och Comprehensive Module, som innehåller mer omfattande information. Företag som använder VS behöver inte göra en dubbel väsentlighetsanalys. 

Gäller det här mitt företag?

VS är frivillig och riktar sig till små och medelstora företag som inte omfattas av CSRD. 

För många mindre företag är VS ändå mycket relevant. Större företagskunder kan efterfråga hållbarhetsinformation från sina leverantörer, och genom VS har ni redan samlat och strukturerat mycket av den information som kan behövas. 

VS kan också göra företaget bättre förberett inför offentliga upphandlingar. Vi ser en utveckling där frågor och krav kopplade till hållbarhetsarbete blir vanligare i upphandlingar. Har ni redan arbetat igenom VS blir det enklare att beskriva vad ni gör, visa relevant data och svara på frågor om företagets hållbarhetsarbete. 

Det kan därför vara en bra idé att börja arbeta med VS även om företaget inte har något lagkrav på hållbarhetsrapportering.

Från räkenskapsåret 2027 får större företag som omfattas av CSRD inte kräva mer hållbarhetsinformation för sin hållbarhetsrapportering av företag med högst 1 000 anställda än vad som ingår i standarden.

Hur gör jag?

Börja med Basic Module. Den ger en bra grund och hjälper er att samla den viktigaste hållbarhetsinformationen på ett strukturerat sätt. 

När grunden är på plats kan ni vid behov gå vidare med Comprehensive Module och komplettera med mer information. 

Behöver du hjälp att påbörja eller utveckla ditt hållbarhetsarbete? Få mer hjälp här.
Senast uppdaterad: 4 november 2026

Omnibus I

Publicerad: 19 augusti, 2025 av Brian Ranney |

Omnibus I – förändringar av CSRD, taxonomin och CSDDD

Omnibus I är ett EU-paket som förenklar reglerna för bland annat hållbarhetsrapportering och företags ansvar i värdekedjan. 

Förändringarna antogs under 2026 och innebär framför allt att färre företag omfattas direkt av CSRD och CSDDD och att kraven på mindre företag i värdekedjan begränsas. 

För CSRD innebär förändringarna bland annat att: 

  • huvudgränsen höjs till företag med fler än 1 000 anställda och över 450 miljoner euro i årlig nettoomsättning 
  • färre företag omfattas direkt av kravet på hållbarhetsrapportering 
  • rapporteringsstandarden ESRS förenklas 
  • mindre företag får ett starkare skydd mot omfattande informationskrav från större företag 

För CSDDD höjs huvudgränsen till företag med fler än 5 000 anställda och över 1,5 miljarder euro i nettoomsättning. Kraven börjar tillämpas från 2029. 

Gäller det här mitt företag?

För de flesta små och medelstora företag innebär Omnibus att de inte omfattas direkt av CSRD eller CSDDD. 

Mindre företag kan fortfarande få frågor om hållbarhet från större kunder och andra affärspartners. Däremot har EU infört en gräns för hur mycket hållbarhetsinformation företag som omfattas av CSRD får kräva från företag med högst 1 000 anställda. Se VS (Voluntary Standard).

Hur gör jag?

Om ert företag inte längre omfattas direkt av CSRD behöver ni inte bygga upp en fullständig CSRD-rapportering. 

Det kan ändå vara bra att ha grundläggande hållbarhetsinformation samlad, särskilt om ni är leverantör till större företag. 

För mindre företag finns en frivillig standard för hållbarhetsrapportering (VSME) som är framtagen för att göra det enklare att svara på frågor från kunder, banker och andra affärspartners. Läs mer om VS (Voluntary Standard) här. 

Behöver du hjälp att påbörja eller utveckla ditt hållbarhetsarbete? Få mer hjälp här.
Senast uppdaterad: 28 oktober 2026

Dubbel väsentlighetsanalys och ESRS

Publicerad: 19 juni, 2025 av Henrik Backberg |

Dubbel väsentlighetsanalys och ESRS

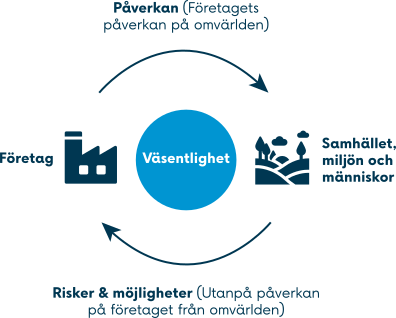
Denna analys är ett bra verktyg för att få en helhetsbild av ditt företags hållbarhetsarbete. Den har även en central roll i processen att ta fram ett bra underlag för CSRD-rapporteringen. Namnet Dubbel väsentlighetsanalys kommer av att modellen dels tittar på hur företaget påverkar sin omvärld och hur omvärlden påverkar företaget, dels av att den syftar till att mejsla fram vilka frågor som är väsentliga för ett företag.

Modellen för Dubbel väsentlighetsanalys

Modellen för Dubbel väsentlighetsanalys

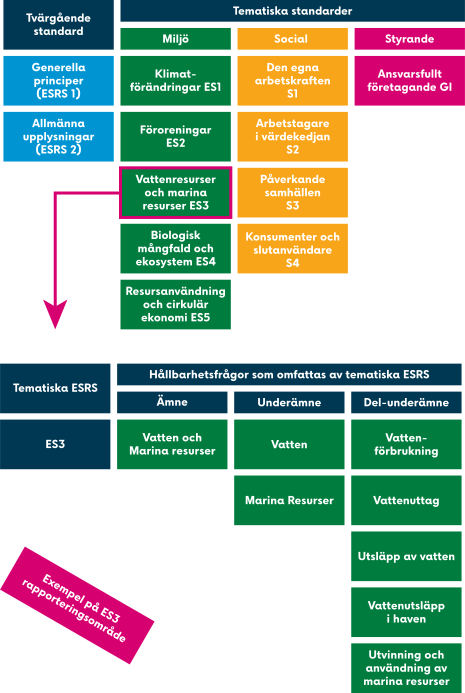
De ämnen som ska undersökas om de är väsentliga för ett företag finns i något som heter ESRS-standarden. Syftet med att företag ska följa en gemensam standard är att öka transparensen och göra det enklare att jämföra rapporteringar.

ESRS består av 12 olika rapporteringsområden. Dessa kan i sin tur ha underämnen – som i sin tur kan ha delunderämnen.

ESRS 12 rapporteringsområden

Bilden visar ESRS 12 rapporteringsområden och ett exempel på hur dessa kan brytas ner i mer detaljerade underämnen.

Bilden visar ESRS 12 rapporteringsområden och ett exempel på hur dessa kan brytas ner i mer detaljerade underämnen.

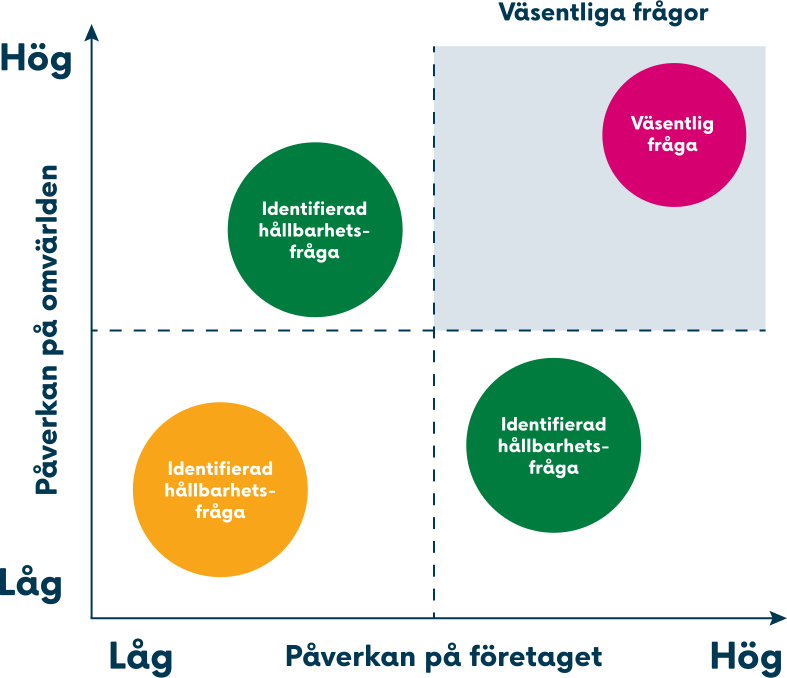
För att få fram vilka områden som är väsentliga för företaget måste hela värdekedjan kartläggas. Därefter kan respektive områdes påverkan på företaget och på omvärlden värderas.

Frågor som anses ha hög påverkan både på omvärlden och företaget blir företagets väsentliga frågor.

Väsentlighetsmatris

En matris som visar hur man identifierar företagets väsentliga frågor.

En matris som visar hur man identifierar företagets väsentliga frågor.

Nätverk

Publicerad: 8 maj, 2025 av Henrik Backberg |

Nätverk

Att gå med i ett nätverk kan hjälpa företaget på flera sätt. Framför allt för kunskapsutbyte och inspiration, men det finns även möjligheter att hitta samarbets- eller samverkanspartners.

Det finns flera nätverk som specialiserar sig på hållbart företagande och lönsamhet i regionen.

Växjödeklarationen

Ett hållbarhetsnätverk som drivs av Växjö kommun för att påskynda omställningen till ett mer hållbart Växjö.

Ingen medlemsavgift

Hemsida: foretag.vaxjo.se/vaxjodeklarationen

Sustainable Småland

Ett regionalt medlemsnätverk med inriktning på kunskapsdelning och utveckling av innovativa och utmanande miljölösningar.

Årlig medlemsavgift

Hemsida: sustainablesmaland.se

GodaHus

En ideell förening med syfte att minska bygg- och fastighetssektorns klimatpåverkan i Sydostregionen.

Årlig medlemsavgift

Hemsida: godahus.se

CirEko Kronoberg

Ett regionalt (och nationellt) affärs- och kunskapsnätverk som tar till vara på affärs- och samhällsmöjligheter med cirkulär ekonomi.

Årlig medlemsavgift

Hemsida: cireko.se/communities/kronoberg

Handelskammarens Hållbarhetsnätverk

Ett hållbarhetsnätverk i södra Sverige med fokus på att vara en plattform för att dela erfarenheter och kunskap över näringslivets möjligheter och utmaningar inom hållbarhetsområdet, samt visa på goda exempel. 

Årlig medlemsavgift

Hemsida: handelskammaren.com/natverk/hallbarhetsnatverket

Senast uppdaterad: 24 september 2026

CSDDD

Publicerad: 8 maj, 2025 av Brian Ranney |

CSDDD – ansvarskrav för företag i hållbarhetsfrågor

CSDDD (Corporate Sustainability Due Diligence Directive) är ett EU-direktiv som ställer krav på stora företag att arbeta aktivt med risker kopplade till mänskliga rättigheter och miljö. 

Företag som omfattas ska identifiera och hantera negativ påverkan i den egna verksamheten, hos dotterbolag och i delar av värdekedjan. Reglerna börjar tillämpas från juli 2029. 

Gäller det här mitt företag?

CSDDD gäller i första hand mycket stora företag. För EU-företag är huvudgränsen fler än 5 000 anställda och en global nettoomsättning på över 1,5 miljarder euro.

Mindre företag omfattas inte direkt av kraven, men kan påverkas indirekt genom att större kunder ställer krav på information och arbetssätt i sina leverantörsled. 

Hur gör jag?

Om ditt företag omfattas behöver ni arbeta systematiskt med att identifiera och hantera risker för människor och miljö i verksamheten och värdekedjan. 

Det innebär bland annat att: 

  • kartlägga var de största riskerna finns 
  • bygga in tillbörlig aktsamhet i företagets rutiner 
  • vidta åtgärder för att förebygga och minska negativ påverkan 
  • följa upp att arbetet fungerar 

Även företag som inte omfattas direkt kan behöva vara beredda på frågor och krav från större kunder. 

Behöver du hjälp att påbörja eller utveckla ditt hållbarhetsarbete? Få mer hjälp här.
Senast uppdaterad: 28 oktober 2026

Taxonomiförordningen

Publicerad: 8 maj, 2025 av Brian Ranney |

Taxonomiförordningen – klassificering av hållbarhet

EU-taxonomin är ett gemensamt system för att klassificera vilka ekonomiska aktiviteter som kan anses vara miljömässigt hållbara. Syftet är att skapa ett gemensamt språk för hållbarhet och göra det enklare för exempelvis investerare att jämföra företag och investeringar. 

Taxonomin omfattar ett stort antal ekonomiska aktiviteter inom olika branscher. Först behöver företaget därför undersöka om verksamheten finns med i taxonomin. Därefter bedöms om aktiviteten uppfyller kraven för att klassificeras som miljömässigt hållbar. 

För att en aktivitet ska klassificeras som hållbar ska den: 

  1. bidra väsentligt till minst ett av EU:s miljömål 
  2. inte orsaka betydande skada på de övriga miljömålen 
  3. uppfylla grundläggande krav på bland annat mänskliga rättigheter och arbetsvillkor 

Gäller det här mitt företag?

Obligatorisk rapportering enligt EU-taxonomin gäller framför allt de mycket stora företag som omfattas av hållbarhetsrapportering enligt CSRD. Efter förändringarna under 2026 har antalet företag som omfattas minskat kraftigt. 

Även företag som inte själva måste rapportera enligt taxonomin kan möta frågor om hur stor del av verksamheten som är förenlig med taxonomin, exempelvis från banker, investerare eller större kunder. 

Hur gör jag?

Börja med att: 

  • kontrollera om företagets verksamheter finns med i EU-taxonomin 
  • identifiera vilka delar av verksamheten som kan omfattas 
  • samla in den information som behövs för att bedöma om aktiviteterna uppfyller kraven 
  • se över vilka uppgifter ni behöver kunna lämna till exempelvis investerare, banker eller kunder 

Om ert företag omfattas av CSRD behöver taxonomirapporteringen samordnas med företagets övriga hållbarhetsrapportering. 

Behöver du hjälp att påbörja eller utveckla ditt hållbarhetsarbete? Få mer hjälp här.

Senast uppdaterad: 24 september 2026

CSRD – hållbarhetsrapportering

Publicerad: 8 maj, 2025 av Brian Ranney |

CSRD – hållbarhetsrapportering

CSRD (Corporate Sustainability Reporting Directive) är EU:s regelverk för hållbarhetsrapportering. Det reglerar hur företag som omfattas ska rapportera om sin påverkan på miljö och samhälle, och hur hållbarhetsfrågor påverkar företaget. 

CSRD innebär alltså inte krav på att ett företag måste uppnå vissa hållbarhetsresultat, utan på att rapporteringen ska vara transparent och följa gemensamma regler. 

De företag som omfattas av CSRD ska rapportera enligt European Sustainability Reporting Standards (ESRS). 
Läs mer om det på sidan om Dubbel väsentlighetsanalys och ESRS.

Varför bry sig om lagen inte gäller?

De flesta små och medelstora företag omfattas inte direkt av CSRD. De kan däremot fortfarande få frågor om hållbarhet från större kunder, banker, investerare eller andra affärspartners. 

För mindre företag som vill arbeta strukturerat med hållbarhetsrapportering finns den frivilliga standarden VS (Voluntary Standard), som är särskilt framtagen för mindre företag. 

Läs mer om VSME. 

Gäller det här mitt företag?

Efter förändringar av CSRD under 2026 omfattas framför allt mycket stora företag. 

Huvudregeln är att företag med fler än 1 000 anställda och en årlig nettoomsättning över 450 miljoner euro omfattas av rapporteringskraven. 

Reglerna har förändrats flera gånger de senaste åren. Kontrollera därför aktuell information hos Bolagsverket om du är osäker på om ditt företag omfattas. 

Läs mer om vilka företag som omfattas av hållbarhetsrapportering hos Bolagsverket. 

Hur gör jag?

Om ditt företag omfattas av CSRD behöver ni bland annat identifiera vilka hållbarhetsfrågor som är väsentliga för verksamheten och rapportera enligt ESRS. 

Ett viktigt första steg är att göra en dubbel väsentlighetsanalys. Den hjälper företaget att identifiera vilka hållbarhetsfrågor som ska ingå i rapporteringen. 

Om ditt företag inte omfattas av CSRD men vill börja arbeta strukturerat med hållbarhetsrapportering kan VS (Voluntary Standard) vara ett lämpligt alternativ. 

Mer ni kan göra:

Behöver du hjälp att påbörja eller utveckla ditt hållbarhetsarbete? Få mer hjälp här.

Senast uppdaterad: 28 oktober 2026

Ekodesignförordningen

Publicerad: 8 maj, 2025 av Brian Ranney |

Ekodesignförordningen

EU:s nya ekodesignförordning (ESPR – Ecodesign for Sustainable Products Regulation) är ett regelverk som ska bidra till mer hållbara och cirkulära produkter på den europeiska marknaden.

Syftet är att minska produkters miljö- och klimatpåverkan under hela deras livscykel. Det kan bland annat innebära krav på att produkter ska vara mer hållbara, reparerbara, resurseffektiva och möjliga att återvinna samt att mer information om produkternas miljöegenskaper ska finnas tillgänglig. 

Förordningen trädde i kraft 2024, men de konkreta kraven införs stegvis för olika produktgrupper. EU arbetar nu med att ta fram regler för bland annat järn och stål, textilier, däck, aluminium, möbler och madrasser. 

Digitala produktpass är en viktig del av förordningen och kommer stegvis att införas för produkter som omfattas av sådana krav. Produktpassen ska göra information om bland annat produkternas egenskaper, material och hållbarhet mer tillgänglig.

Sedan juli 2026 får stora företag inte förstöra osålda kläder, klädaccessoarer och skor. För medelstora företag gäller förbudet från 2030.

Gäller det här mitt företag?

Förordningen berör företag som tillverkar, importerar eller säljer produkter på EU-marknaden. Vilka krav som gäller beror på vilken produkt det handlar om och när reglerna för den produktgruppen börjar tillämpas. 

Hur gör jag?

Börja med att ta reda på om era produkter omfattas eller kommer att omfattas av de nya reglerna. 

Om de gör det är det bra att: 

  • kartlägga vilken produkt- och materialinformation ni redan har 
  • identifiera vilken information som saknas 
  • se över leverantörskedjan och tillgången till relevant data 
  • skapa rutiner för att samla in och hantera informationen på ett strukturerat sätt 

Eftersom flera EU-regler ställer ökade krav på spårbarhet och produktinformation kan det vara effektivt att samordna arbetet och bygga upp gemensamma processer för data och dokumentation. 

Läs mer om ekodesignförordningen och vilka produktgrupper som prioriteras på Naturvårdsverkets hemsida. 

Behöver du hjälp att påbörja eller utveckla ditt hållbarhetsarbete? Hitta mer hjälp här.

Senast uppdaterad: 28 oktober 2026

Anti Greenwashing-direktivet (ECGT)

Publicerad: 8 maj, 2025 av Brian Ranney |

Anti Greenwashing-direktivet (ECGT)

ECGT (Empowering Consumers for the Green Transition) är ett EU-direktiv som skärper reglerna för hur företag får använda miljö- och klimatpåståenden i marknadsföring till konsumenter. 

Direktivet innebär bland annat hårdare krav på att miljöpåståenden ska kunna styrkas och begränsar användningen av vissa generella miljöpåståenden och hållbarhetsmärkningar. Det blir också förbjudet att exempelvis påstå att en produkt är klimatneutral på grund av utsläppskompensation. 

Reglerna gäller inom EU sedan den 27 september 2026 och innebär förändringar i bland annat reglerna om marknadsföring till konsumenter.

Gäller det här mitt företag?

Reglerna är relevanta för företag som marknadsför eller säljer produkter och tjänster till konsumenter och använder miljö- eller hållbarhetspåståenden i sin kommunikation. 

Hur gör jag?

Det första steget är att göra en genomlysning av företagets kommunikation. Granska hur information, märkningar och påståenden om hållbarhet är formulerade och säkerställ att de kan styrkas. 

Det är viktigt att se över hela kommunikationen, inte bara produktförpackningar, utan även:

  • marknadsföring – annonser, kampanjer och reklam
  • digitala kanaler – hemsidor, nyhetsbrev och sociala medier
  • annan information som riktar sig till konsumenter 

Genom att identifiera risker för vilseledande miljöpåståenden kan ni säkerställa att kommunikationen är tydlig, korrekt och möjlig att verifiera. 

Behöver du hjälp att påbörja eller utveckla ditt hållbarhetsarbete? Få mer hjälp här.

Senast uppdaterad: 28 oktober 2026